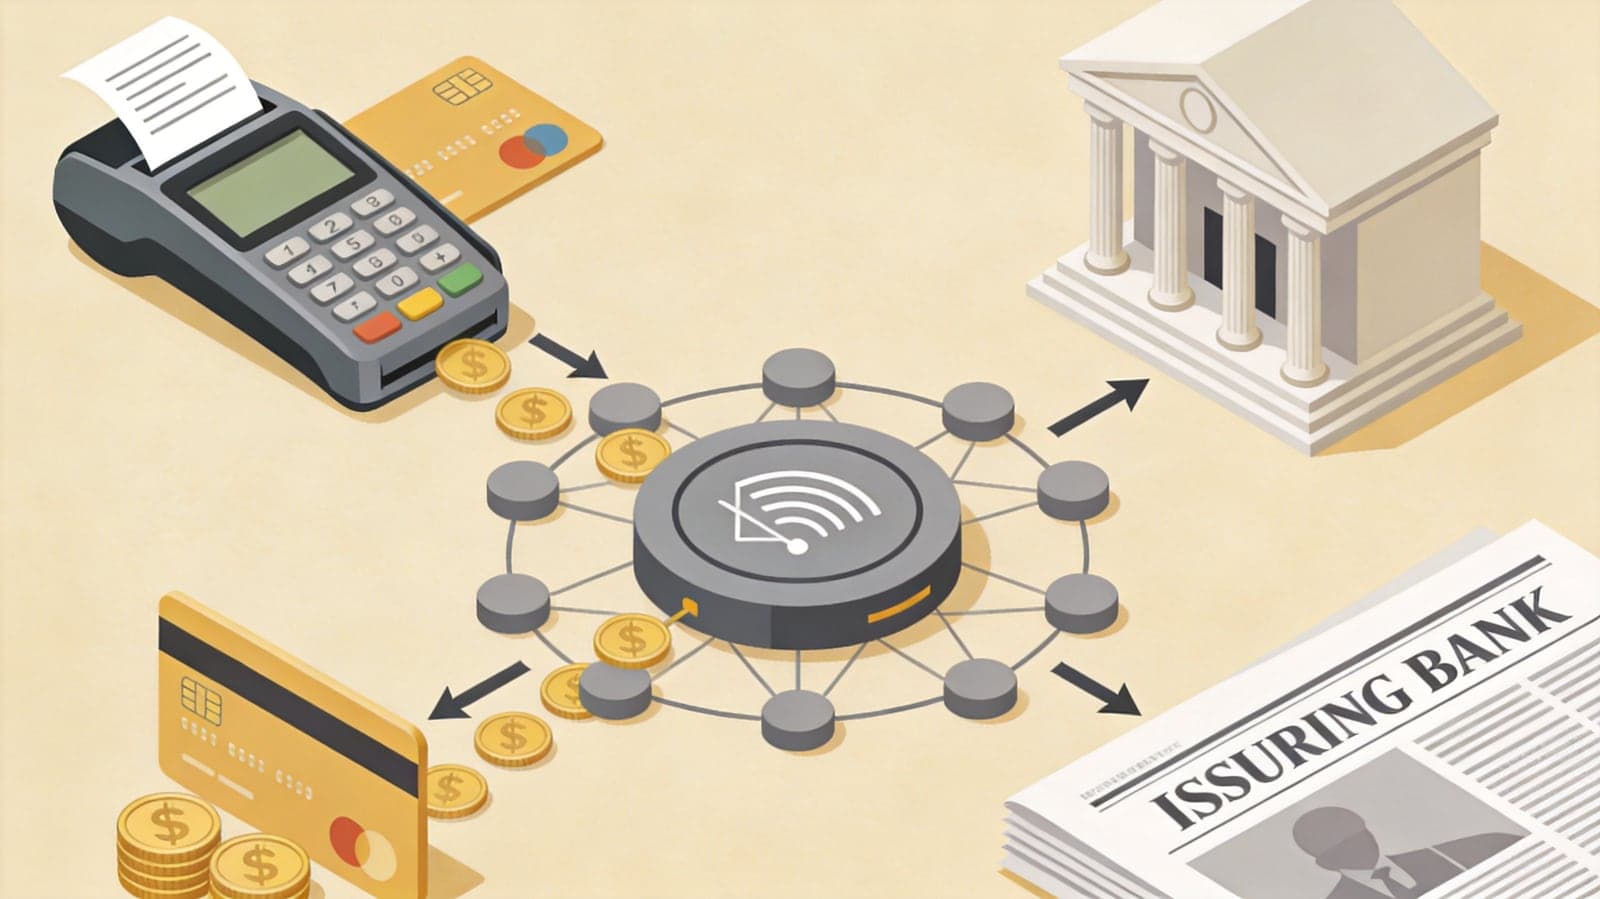
Что происходит при оплате картой
Когда вы прикладываете карту к терминалу в магазине, запускается цепочка из нескольких участников. Продавец (мерчант) получает деньги не мгновенно: сначала запрос уходит в банк-эквайер, который обслуживает терминал, затем — в платёжную систему (например, «Мир», Visa или Mastercard), а оттуда — в банк-эмитент, выпустивший вашу карту. Эмитент подтверждает операцию, и только после этого деньги списываются с вашего счёта, а продавцу зачисляется сумма за вычетом комиссий.
Эквайринг: плата за приём карт
Эквайер — это банк или платёжный сервис, который предоставляет магазину оборудование и проводит транзакции. За это он берёт с продавца комиссию — торговый эквайринг. Обычно она составляет от 1,5% до 3% от суммы покупки, но может быть и ниже для крупных сетей или выше для малого бизнеса. В эту комиссию уже включены затраты на процессинг, обслуживание терминала и доля платёжной системы.
Интерчейндж: главный источник кэшбэка
Из комиссии эквайринга эквайер перечисляет эмитенту межбанковскую комиссию — интерчейндж. Именно она финансирует кэшбэк и бонусные программы. Ставка интерчейнджа устанавливается платёжной системой и различается по типам карт: для дебетовых она обычно ниже (около 1–1,5%), для кредитных — выше (до 2%). Чем выше интерчейндж, тем больше банк-эмитент может вернуть клиенту в виде кэшбэка, но тем дороже эквайринг для магазина.
Кэшбэк — не подарок банка, а часть комиссии, которую продавец уже заплатил за приём карты.
Переводы самому себе: где прячутся комиссии
Перевод с карты на карту внутри одного банка обычно бесплатен, но перевод в другой банк может облагаться комиссией. Кроме того, некоторые банки взимают плату за перевод с кредитной карты или за снятие наличных в банкоматах других банков. Важно различать переводы между своими счетами и переводы третьим лицам: в первом случае комиссия часто отсутствует, во втором — может достигать 1–2% от суммы. Также стоит учитывать лимиты на бесплатные переводы в месяц, которые устанавливают отдельные банки.
Кто в итоге платит и кто получает
В конечном счёте расходы на эквайринг и интерчейндж закладываются в цену товара для покупателя. Продавец вынужден повышать стоимость, чтобы компенсировать комиссию. Банк-эмитент получает интерчейндж и делится частью с клиентом в виде кэшбэка, а также зарабатывает на процентах по кредитным картам и комиссиях за переводы. Эквайер получает свою маржу с торговой комиссии, а платёжная система — плату за обработку транзакций. Таким образом, карта — это не просто инструмент оплаты, а сложная финансовая конструкция, где каждый участник получает свою долю.
Комментарии 1