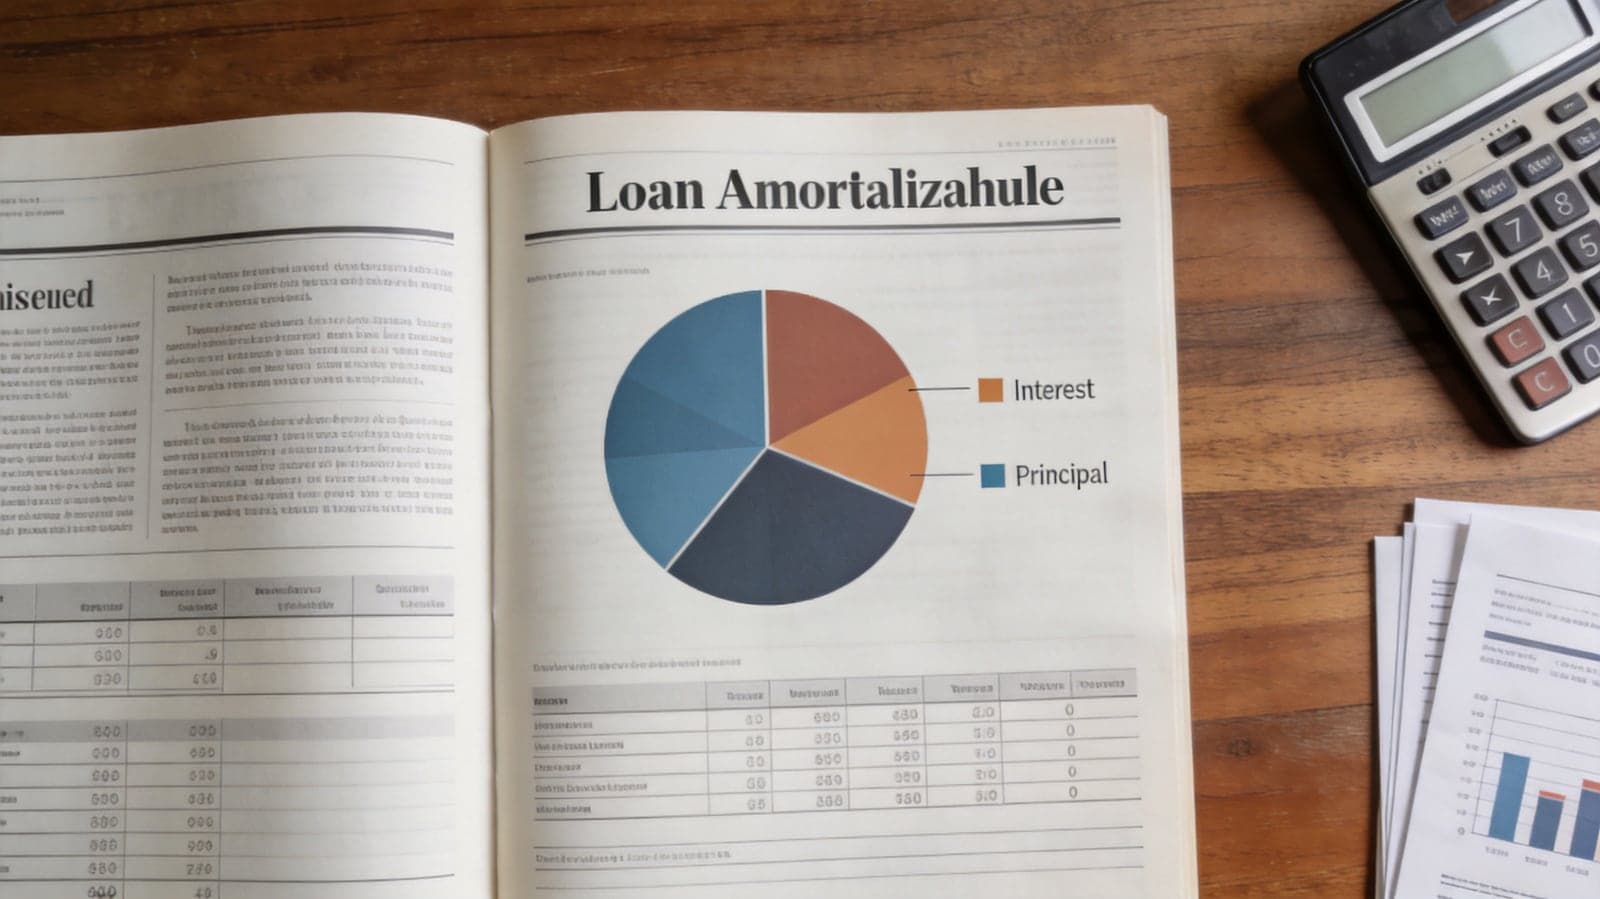
Как банк делит платёж
Ежемесячный платёж по ипотеке состоит из двух частей: процентов за пользование кредитом и суммы в счёт основного долга (тела кредита). В начале срока долг большой, поэтому проценты начисляются на значительную сумму и занимают большую долю платежа. Со временем, по мере уменьшения основного долга, доля процентов снижается, а доля тела растёт. Этот процесс называется амортизацией долга.
Условный пример
Предположим, кредит на 2 млн рублей под 10% годовых на 10 лет. Ежемесячный платёж при аннуитетной схеме составит около 26 4 тыс. рублей. В первый месяц проценты начисляются на весь долг: 2 млн × 10% / 12 = 16,7 тыс. рублей. Значит, на погашение тела уйдёт около 9,7 тыс. рублей. К концу срока доля процентов сократится почти до нуля, а тело будет погашаться быстрее.
Почему досрочное погашение в первые годы выгоднее
Если вносить дополнительные суммы в счёт основного долга в начале срока, вы сокращаете базу для начисления процентов. Чем раньше это сделать, тем больше процентов удастся сэкономить. При досрочном погашении в конце срока эффект будет минимальным, так как проценты уже в основном уплачены. Многие банки предлагают два варианта: уменьшение срока или уменьшение платежа. Первый вариант обычно даёт большую экономию на процентах.
Проценты — это плата за время. Чем быстрее возвращаете долг, тем меньше платите за время.
Что проверить в договоре
В кредитном договоре могут быть условия, влияющие на досрочное погашение. Обратите внимание на:
- минимальную сумму досрочного погашения;
- необходимость уведомления банка заранее;
- комиссии за досрочное погашение (обычно отсутствуют, но проверьте);
- очерёдность списания: сначала проценты, потом тело;
- возможность частичного досрочного погашения без штрафов.
Также уточните, как банк пересчитывает график: при уменьшении срока или платежа. Это влияет на итоговую переплату.
Вывод
Понимание структуры платежа помогает управлять кредитом осознанно. Чем раньше вы начинаете досрочно гасить основной долг, тем больше экономите на процентах. Но перед принятием решения изучите условия договора и оцените свои финансовые возможности.
Комментарии
Пока нет комментариев — будьте первым.