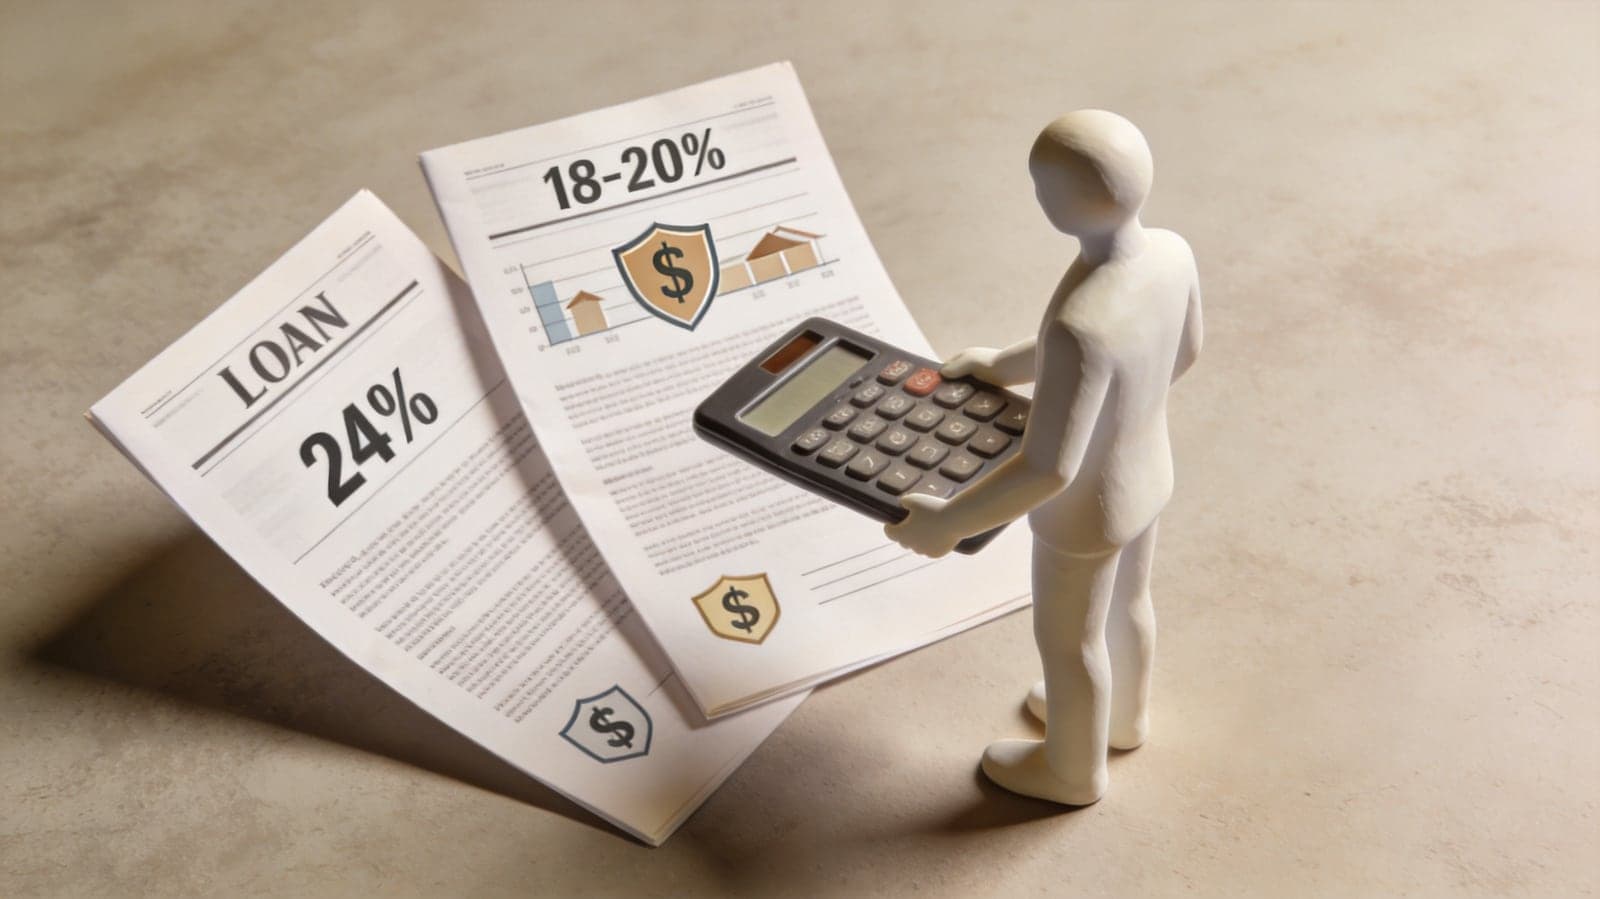
Рефинансирование кредита — это новый заём, которым закрывают старый. Банк предлагает более низкую ставку, но добавляет страховку, комиссии или меняет срок. Выгода возникает только тогда, когда полная стоимость нового кредита ниже остатка долга по старому с учётом всех платежей. Разберём модельный расчёт и условия, при которых рефинансирование окупается.
Модельный расчёт: старый кредит под 24% против нового под 18–20%
Допустим, у заёмщика остаток долга 500 000 рублей, ставка 24% годовых, срок 3 года. Аннуитетный платёж — около 19 600 рублей в месяц, общая переплата за 3 года — примерно 205 000 рублей. Если рефинансировать под 20% на тот же срок, платёж снизится до 18 600 рублей, а переплата — до 169 000 рублей. Экономия за весь срок — около 36 000 рублей, или 1 000 рублей в месяц. При ставке 18% платёж составит 18 100 рублей, переплата — 151 000 рублей, экономия — 54 000 рублей.
Однако банк может включить страховку. Если она стоит 1,5% от суммы кредита в год (7 500 рублей) и оплачивается сразу за весь срок, это 22 500 рублей за 3 года. Тогда экономия при ставке 20% сократится до 13 500 рублей, а при 18% — до 31 500 рублей. Если добавить комиссию за оформление 1% (5 000 рублей), выгода станет ещё меньше. При ставке 20% и страховке 1,5% годовых рефинансирование едва окупает затраты.
Порог выгоды: когда рефинансирование не окупается
Ключевой параметр — разница между старой и новой ставкой с учётом всех дополнительных расходов. Если сумма экономии на процентах за весь срок меньше расходов на страховку, комиссии и возможные разовые сборы, рефинансирование теряет смысл. В модели порог составляет примерно 2 процентных пункта: при снижении ставки с 24% до 22% экономия за 3 года будет около 18 000 рублей, что может быть полностью поглощено страховкой.
Также важно учитывать срок. Чем длиннее новый кредит, тем ниже ежемесячный платёж, но тем больше общая переплата. Например, растянув кредит с 3 до 5 лет под 18%, заёмщик снизит платёж до 12 700 рублей, но переплата вырастет до 262 000 рублей — это больше, чем по старому кредиту под 24% на 3 года. Рефинансирование с удлинением срока выгодно только для снижения текущей нагрузки, но не для экономии на процентах.
Рефинансирование — это не скидка, а обмен одного долга на другой. Выгода появляется только тогда, когда новый долг дешевле старого с учётом всех скрытых расходов.
Что проверить в договоре до подачи заявки
Перед подачей заявки запросите у банка полную стоимость кредита (ПСК) — она включает все платежи. Сравните ПСК нового кредита с текущей переплатой по старому. Обратите внимание на следующие условия:
- Страховка. Часто её стоимость включается в тело кредита, и проценты начисляются на всю сумму. Уточните, можно ли отказаться от страховки и как это повлияет на ставку.
- Комиссии. Единоразовые сборы за оформление, перевод средств, досрочное погашение. Некоторые банки берут комиссию за перечисление денег в другой банк.
- Изменение срока. Если срок нового кредита больше, переплата может вырасти, даже при более низкой ставке.
- Условия досрочного погашения. Возможность частично или полностью погасить кредит без штрафов — важный фактор гибкости.
- Штрафы и пени. Сравните их размер со старым договором.
Также проверьте, не истекает ли срок действия старого договора и нет ли в нём запрета на рефинансирование. Некоторые кредиты предусматривают комиссию за досрочное погашение в первые месяцы.
Как посчитать экономию самостоятельно
Сравните два денежных потока: платежи по старому кредиту до конца срока и платежи по новому кредиту плюс все разовые расходы. Разница между суммами и будет чистой экономией. Если она положительна и превышает 5–10% от остатка долга, рефинансирование, скорее всего, имеет смысл. В противном случае затраты и риски могут не оправдаться.
Помните, что банк может отказать в рефинансировании без объяснения причин. Перед подачей заявки оцените свою кредитную нагрузку: если она превышает 50% дохода, шансы на одобрение снижаются. Рефинансирование — инструмент управления долгом, а не способ получить дополнительные деньги. Используйте его осознанно, просчитав все условия.
Комментарии
Пока нет комментариев — будьте первым.